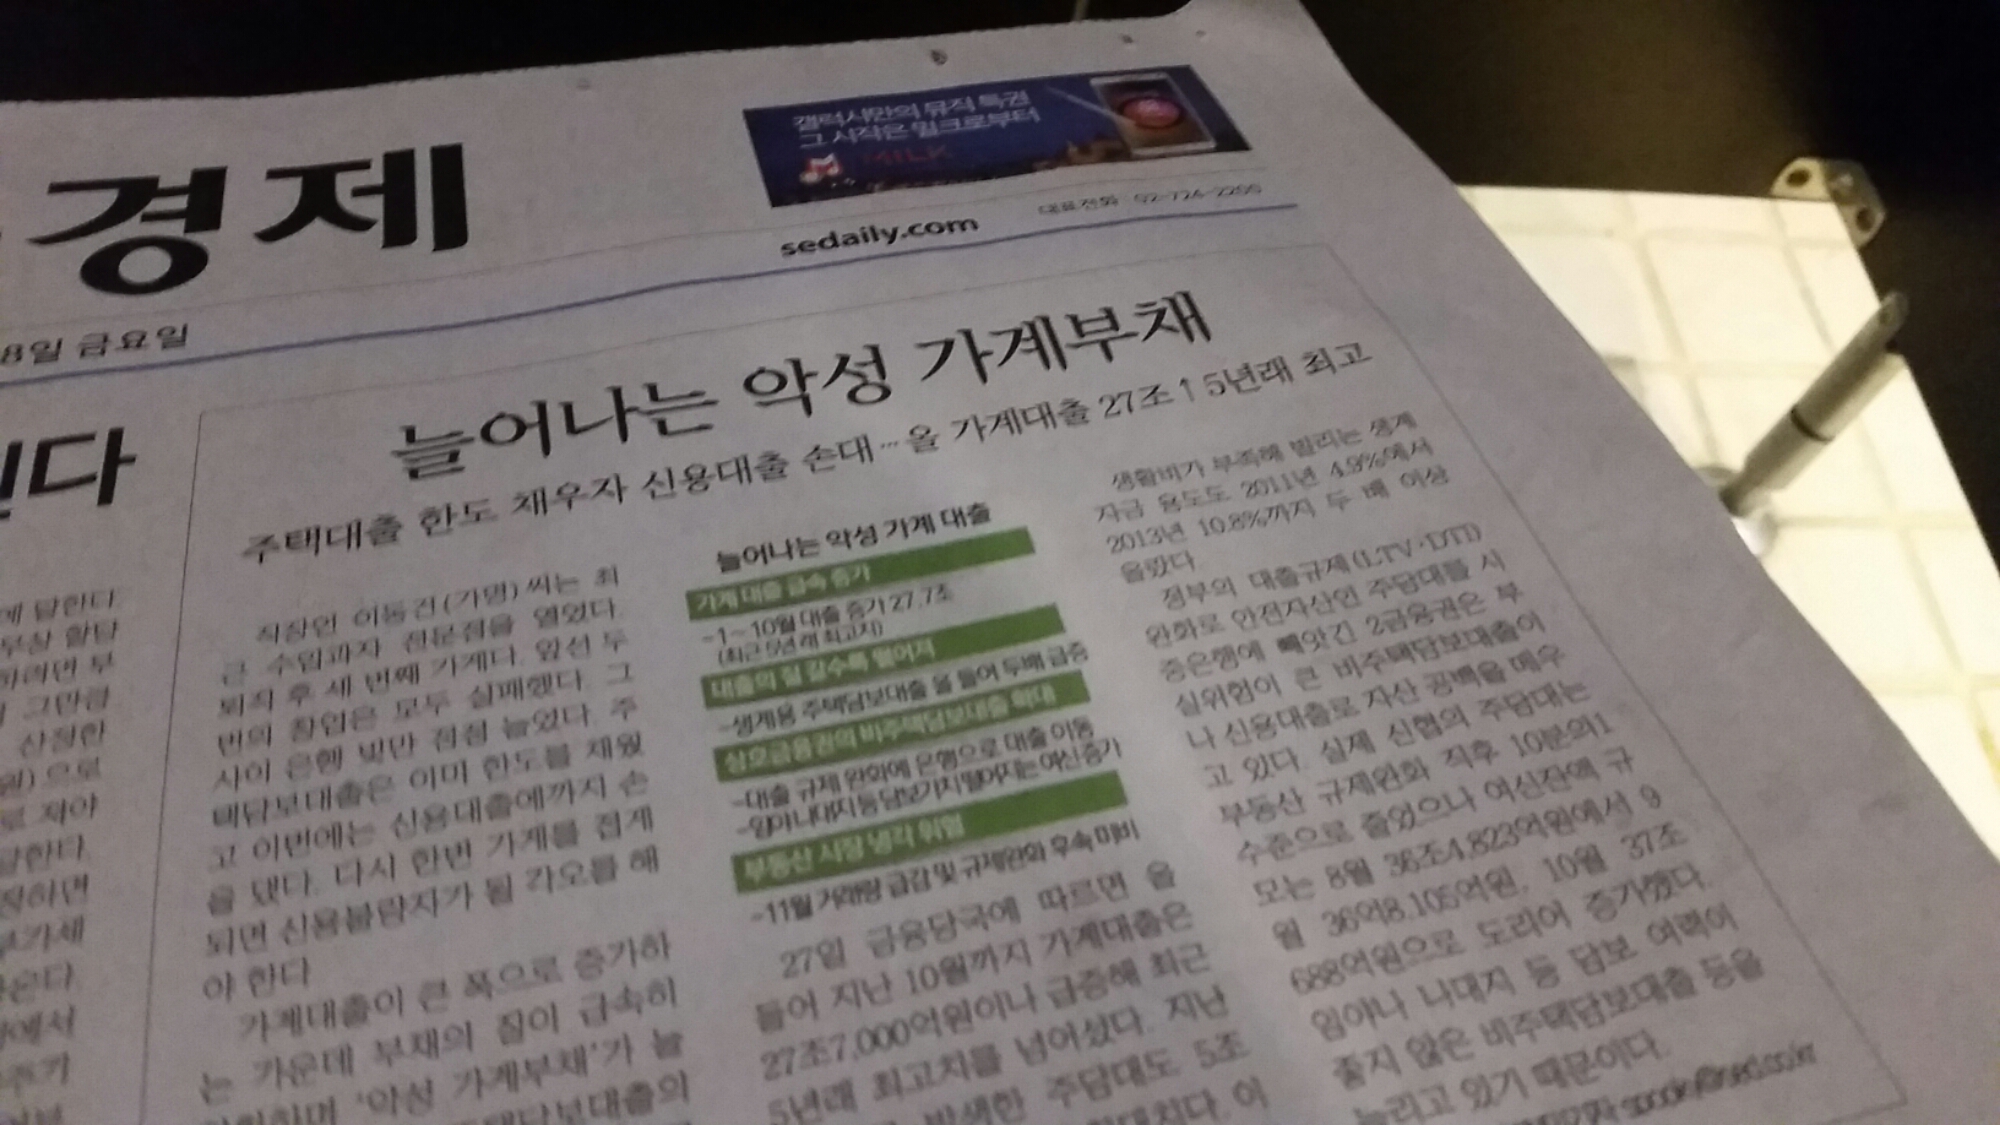
독일에 있을 때부터 계속 봐왔던 기사인 것 같은데, 우리나라 가계 부채가 위험 수준이란 것이다. 몇 년이 지난 오늘 아침에도 오랜만에 접한 종이신문에서 발견한 같은 이야기.
소득 모아보기
부동산을 다녀본 적은 없지만, 간간히 접하게 되는 시세에는 넋을 잃게 된다. 매월 월급을 받으며 제대로 된 투자는 못했지만 그렇다고 맘껏 쓰지도 않았는데, 부동산 가격은 항상 소득 수준에서 out of range 이기 때문이다.
재미로 핸드폰 구글 스프레드시트를 써 보며 지금부터 돈을 모을 때의 기대 수익률을 복리로 계산해 봤다. 그런데 ‘너무 안 모여서’, 월 불입금을 맘대로 늘려보고, 기대수익률도 연 48% 수준으로 바꿔 보았다. (현재 예금금리가 2% 밑이니, 48%도 실은 시중 금리를 계속 앞서 가는 전제다)
그렇게 3억 만들기를 하려면? 한달에 3~4백만원 씩을 모아도 꼬박 6여년이 걸릴 것 같다(수익률 6.5%).
갚아야 하는 것
독일로 이주하기 전 정리했던 신혼집의 전세금이 2배 오른 것을 보고, ‘역시.. 부동산이구나’란 생각을 하다가도, ‘도대체 그 돈이 다 어디서 왔을까?’ 싶다. 아파트는 ‘부동’이자 되려 낡았을텐데, 화폐가치의 폭락인지 유동성의 흐름인지. 금액 상승은 정말 빨랐다.
그러고 보면 은행 창구에서 ‘전세자금 대출’ 상품을 봤는데, 그순간 미국의 ‘서브프라임’이 떠오른 것은 나뿐만일까. 일반적인 소득 수준에서 부동산 투자를 위해 전세와 부채를 낀 경우가 많았을텐데, 전세마저 부채를 끼고 들어간다니. 그 정도로 은행도 어렵구나.. 싶기도 하고.
쌓아올린 집과 부채
예전에야 도시로 사람들이 몰리고, 빠른 개발과 주거 정착을 위해 좁은 땅에 집을 쌓아야 했다지만, 요즘엔 헌 집 주고 새 집을 받기 위한 “재원 마련”의 필요로 층수가 올라가고 있다. 그럼 이웃이 아니었던 이들이 어디선가 돈을 빌려와 아래 위로 함께 살아가고..
층간 소음이 사회 문제라고 했던가. 집만큼 쌓아 올린 부채의 높이도 언젠가는 허물어질텐데, 이로 인해 또 한 번의 위기가 찾아오고 계층간의 갈등이 더해지지나 않을지. 레버리지로 들어 올리기에도 이젠 많이 짧아진 우리의 지렛대가 힘겨워 보인다.
‘언제나 행복 속에서…’ 용진