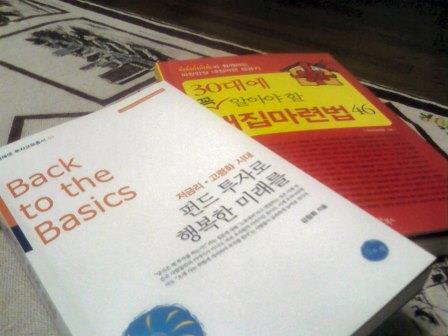
 금융자산일까, 부동산일까. 3~4 개월 간격으로 하루 만에 읽은 두 권의 책으로 기록을 남기기는 싫었지만, 실용서를 주장하는 두 권이 너무나 상반된 내용을 담고 있다.
부동산 vs. 금융자산
과연 어느 쪽이 승리할까? 목돈을 갖고 있다면 집을 한 채 사는 것과 주식형 펀드를 매수하는 것 중 어느 쪽이 현명할까? 당연히 쉽지 않은 질문이지만 두 책이 전하는 내용은 무척 상대적이다.
먼저 “30대의 내집마련법”은 적당히 감당할 수 있는 범위에서 무리를 해서라도 내가 살아야 할 집 한 채는 장만하길 권한다. 출생률이 낮은 것은 사실이지만, 수명 연장과 가족 구성원의 축소로 인해 오히려 세대 수는 늘어난다는 것. 거기에 걸핏하면 1 억 정도는 우습게 오르는 부동산을 미리 사두는 것이야 말로 효과적인 자산운용이란 말이다.
반면에 “펀드투자로..”는 부동산의 전성시대를 마감하고 본격적인 선진 경제 구조로 이르기 위해, 각자의 금융 자산을 늘릴 필요가 있다고 말한다. 은행 융자로 목돈이 들어가는 부동산 구매를 서두르다간 큰 코 다친다는 말이다. 일본이 지난 10 년 이상 경험한 부동산 장기침체, 미국 가계의 대다수가 금융자산과 부동산의 비율을 7:3으로 갖고 있다는 사실은 우리나라 부동산의 거품과 실체 없는 시장의 내일을 보여준다는 것이다.
과연 어느 쪽이 오를까?
두 권을 읽으며 든 생각은, 일단 우리나라가 이런 분기점에 도달하긴 했다는 사실이다. 부동산은 이미 뛸 대로 뛰어 현실 이상이 됐고, 주식은 여전히 커다란 추세 없이 작은 이슈에도 출렁거리며 불투명한 미래임을 웅변한다.
더욱이 현 정부는 언젠가는 부동산을 때려 잡겠다며 갈 수록 높은 세금으로 압박하고 있는 가운데, 주식시장을 이끄는 기업들에게도 동시에 세금을 내놓으라며 경제활동을 제약하고 있어 양 쪽 모두 투자자들의 고민을 받쳐주기에는 이견이 있어 보인다.
안정된 추세를 찾기 위해
믿음이 상실된 시장에서 당장 내일 어느 쪽이 오른다는 말은 할 수 없겠지만, ‘로또’가 필요한 것이 아니라면 장기적인 계획을 통해 커다란 흐름을 좇아가는 것이 중요하다는 생각에는 변화가 없다. 다만 그 시기가 언제인지가 가장 중요할 듯 싶다.
모쪼록 나는 현재 내가 구입한 펀드 ㅡ 집을 사기에는 턱없이 부족한 수 천 만원의 처음 종잣돈이었기에 ㅡ 만이라도 제 몫을 해 주길 바랄 뿐이다. 지금은 벌써 손해를 보았지만 앞으로 2-3 년 안에 장기투자를 설득한 이들의 얘기처럼 소박하지만 은행, 그 이상을 바라보게 되길.. 그래도 안되면 그 2-3 년 후에 집을 장만해야겠지. ^-^;;
참고로 이 책 두 권은 각각 증권회사와 부동산 운영자들이 적었다. 같은 경제를 바라보는 다른 눈. 이젠 중심이 필요할 때가 아닐까.
- 終 -
 | 펀드 투자로 행복한 미래를 강창희 지음/김&정 |
 | 30대에 꼭 알아야 할 내집마련법 46 닥터아파트 지음/원앤원북스 |